美容室経営において消費税の納税は頭を悩ませる問題です。本記事では、課税事業者となる基準や免税事業者との違いをはじめ、原則課税と簡易課税の仕組みや計算手順を分かりやすく解説します。
結論として、経費に占める人件費の割合や設備投資の予定によって、どちらの方式が有利になるかは大きく異なります。各事業形態に合わせたシミュレーション比較を通じて、自店にとって最適な納税方法を見極め、賢く節税するための判断基準が明確になります。
1. 美容室の消費税納税で知っておくべき基礎知識
美容室を経営する上で、避けて通れないのが消費税の納税義務の判定です。サロンの売上規模や開業からの期間によって、税金を納めなければならない事業者になるかどうかが決まります。まずは消費税の仕組みの基本を正しく理解し、自店がどのような状況にあるのかを把握することが節税の第一歩となります。
1.1 消費税の課税事業者になる基準と免税事業者の違い
美容室が国に消費税を納税する義務を負う事業者を「課税事業者」と呼び、反対に納税が免除されている事業者を「免税事業者」と呼びます。原則として、基準期間である前々事業年度の課税売上高が1,000万円を超える美容室は、課税事業者として消費税を納税する義務が生じます。また、前々事業年度が1,000万円以下であっても、前事業年度の開始から上半期の一定期間における課税売上高と給与支払額の双方が1,000万円を超えた場合も、同様に課税事業者となります。さらに、資本金が1,000万円以上の法人を新たに設立した場合なども、開業初年度から強制的に課税事業者となるため注意が必要です。
なお、ここまでは基準期間等の売上高による判定を説明してきましたが、インボイス(適格請求書発行事業者)の登録をしている場合は、売上高にかかわらず課税事業者となります。
2023年10月のインボイス制度開始にあたって登録した美容室も多く、「売上高は1,000万円以下だが、インボイス登録をしているため課税事業者」という状態のサロンは少なくありません。まずはご自身の登録状況を確認してください。
1.2 美容室経営で原則課税と簡易課税を選ぶ重要性
課税事業者となった美容室は、売上にかかる消費税から仕入や経費にかかる消費税を差し引いて納税額を計算しますが、その計算方法には「原則課税」と「簡易課税」の2種類が存在します。原則課税は実際に支払った経費の消費税を細かく集計して控除する方式であり、簡易課税は業種ごとに定められたみなし仕入率を用いて簡易的に税額を算出する方式です。美容室経営においてどちらの方式を選択するかによって、年間の納税額が数十万円単位で大きく変動するケースが珍しくありません。薬剤の仕入金額やシャンプーなどの物販の比率、店舗の改装といった設備投資の有無などを総合的に勘案し、自店のビジネスモデルに最も適した課税方式を選択することが、手元に残るキャッシュを最大化する上で極めて重要になります。
2. 美容室の原則課税の仕組みと計算手順
美容室経営において、消費税の納税額を正しく算出することは資金繰りを管理するうえで極めて重要です。消費税の納税額を計算する方法には「原則課税」と「簡易課税」の2種類がありますが、そのうち原則課税は、日々の事業活動で発生したすべての売上と経費に紐づく消費税を厳密に計算する方式となります。
原則課税の仕組みを正しく理解し、適切な計算手順を踏むことで、正確な納税額を申告することが可能になります。ここでは、原則課税の基本的な計算式から控除の仕組み、美容室経営における具体的なメリット・デメリットまで詳しく解説します。
2.1 原則課税の計算式と課税売上高から控除する仕入税額
原則課税における消費税の納税額は、「預かった消費税」から「支払った消費税」を差し引いて算出します。基本的な計算式は、「課税期間中の課税売上高に係る消費税額 - 課税期間中の課税仕入れ等に係る消費税額 = 納税額」となります。
美容室における「預かった消費税」とは、カットやカラーなどの技術売上や、サロン専売品などの物販売上といった、顧客から受け取った消費税の総額です。一方、「支払った消費税」とは、サロンの運営に必要な店舗の家賃、水道光熱費、カラー剤やシャンプーなどの材料費、ハサミやドライヤーなどの設備投資、広告宣伝費や外部セミナー費などの諸経費に含まれる消費税を指します。
ここで注意が必要なのは、支払った経費のすべてが控除の対象になるわけではないという点です。美容室で特に影響が大きいのが次のものです。
・スタッフへの給与・賞与:消費税の課税対象外(不課税)のため、控除できません
・社会保険料、労働保険料:控除できません
・土地の賃借料:非課税のため控除できません(建物部分は課税)
・免税事業者への支払い:インボイスがないため、原則として控除できません(経過措置により一定割合は控除可)
美容室は経費に占める人件費の割合が高い業種です。そのため、帳簿上の経費が多くても、実際に控除できる消費税は想定より少なくなる傾向があります。この点は、原則課税と簡易課税を比較するうえで最も重要な視点です。
この支払った消費税を正確に差し引くためには、すべての取引について課税・非課税・不課税の区分を正しく行い、インボイス制度の要件を満たした適格請求書等を保存する必要があります。日々の記帳や帳簿付けにおいて、経費ごとに消費税が正しく集計されているかを確認することが、原則課税の計算手順において最も重要なポイントとなります。
2.2 美容室で原則課税を選択するメリットとデメリット
美容室が原則課税を選択する場合、売上に対して一律の割合をかける簡易課税とは異なり、実際に発生したコストをそのまま反映できる点が最大の特徴です。そのため、多額の設備投資を行った期や、高額な店舗の内装工事を実施した期においては、支払った消費税が大きくなるため納税額を大幅に抑えられるという大きなメリットがあります。
一方で、原則課税には明確なデメリットも存在します。最大のリスクは、売上規模に対して材料費や外注費などの経費率が低い場合や、支払った消費税の総額が少ない場合に、簡易課税を選択していた場合と比較して納税額が高額になるケースがある点です。また、すべての仕入れや経費についてインボイスの登録状況を確認し、消費税の区分けを細かく行う必要があるため、経理担当者や経営者の事務負担が非常に重くなるというデメリットも無視できません。
3. 美容室の簡易課税の仕組みと計算手順
美容室経営において、事務負担の軽減や節税対策として注目されているのが消費税の簡易課税制度です。原則課税と比較して計算が非常にシンプルになるため、多くの美容室で選択されている納税方法です。
3.1 簡易課税の計算式と第5種事業のみなし仕入率
簡易課税制度とは、基準期間の課税売上高が5,000万円以下の事業者が選択できる、消費税の納税額を計算するための特例制度です。原則課税のように日々の細かい経費ごとの消費税額を計算する必要がなく、売上にかかった消費税額に一定の割合をかけて納税額を算出する仕組みとなっています。
簡易課税の具体的な計算式は以下の通りです。
納税額 = 課税売上高に対する消費税額 - (課税売上高に対する消費税額 × みなし仕入率)
この計算において最も重要な要素が「みなし仕入率」です。事業の業種によって第1種から第6種までに分類されており、それぞれに適用されるみなし仕入率が定められています。美容室の技術売上や一般的なサロン業務は、原則として「第5種事業」に該当します。
第5種事業のみなし仕入率は50%と定められています。つまり、美容室の技術提供によって得た売上に対する消費税額の半分を、仕入等にかかった消費税とみなして差し引くことができるのです。ただし、店舗でヘアケア商品や美容家電などの物販を行っている場合は注意が必要です。ただし、店舗でヘアケア商品や美容家電などの物販を行っている場合は注意が必要です。仕入れた商品をそのまま消費者に販売する物販の売上は「第2種事業(小売業)」に該当し、第2種事業のみなし仕入率は80%が適用されます。
技術売上の50%に対して物販は80%と、30ポイントもの差があります。物販の比率が高いサロンほど、簡易課税による控除額は大きくなります。
ここで重要なのが、物販の売上と技術の売上を分けて記帳することです。事業区分ごとに売上を区分していない場合、区分されていない部分には営んでいる事業のうち最も低いみなし仕入率が適用されます。美容室の場合、区分経理をしていないと物販分にも第5種の50%が適用されてしまい、本来受けられたはずの控除を失うことになります。レジの設定段階から、技術売上と物販売上を分けて集計できる体制を整えておいてください。そのため、物販の売上と技術の売上を分けて記帳し、それぞれに応じたみなし仕入率を用いて計算を行う必要があります。
3.2 美容室で簡易課税を選択するメリットとデメリット
美容室が簡易課税制度を選択することには、多くのメリットがある一方で、見落とせないデメリットも存在します。制度の導入を検討する際は、自社の経営状況と照らし合わせて慎重に判断することが求められます。
まず、簡易課税の最大のメリットは事務負担が劇的に軽減される点です。原則課税では、仕入先から受け取った請求書や領収書に記載された消費税をすべて集計し、課税仕入れに該当するかどうかを判定する膨大な作業が発生します。しかし簡易課税であれば、売上高さえ正確に把握できていれば計算できるため、個人経営のサロンや経理担当者のいない小規模な美容室にとって大きな負担減となります。
また、高額な設備投資や消耗品の仕入れが少ない美容室において、納税額が少なくなる可能性がある点も大きなメリットです。例えば、店舗の改装や高級な美容機器の導入を予定していない時期であれば、実際の経費にかかった消費税よりも、みなし仕入率による控除額のほうが大きくなり、結果的に節税につながるケースが多く見られます。
一方で、簡易課税には明確なデメリットも存在します。その一つが、赤字決算であっても消費税の納税義務が発生する場合がある点です。簡易課税は実際の経費の金額を考慮せず売上をベースに計算するため、多額の経費がかさんで赤字になったり、利益がほとんど出なかったりした場合でも、売上に応じた消費税を納めなければなりません。
さらに、大規模な店舗改装や高額な美容機器の購入など、多額の設備投資を行う年には不利になるというデメリットもあります。原則課税であれば、支払った多額の消費税を全額差し引くことができますが、簡易課税を選択していると実際にかかった経費の消費税額は無視され、一律のみなし仕入率で計算されてしまうため、原則課税よりも納税額がかえって高くなってしまうのです。なお、簡易課税制度を一度選択すると、原則として2年間は継続しなければならないというルールもあるため、将来的な投資計画も含めて選択する必要があります。
簡易課税は「事前の届出」が必須です
簡易課税制度は、確定申告の際に有利なほうを選べる制度ではありません。適用を受けようとする課税期間が始まる前に、届出を済ませておく必要があります。
「消費税簡易課税制度選択届出書」の提出期限は、適用を受けようとする課税期間の初日の前日です。個人事業主が令和9年分から簡易課税を適用したい場合、提出期限は2026年12月31日となります。
期限を過ぎると、遡って選択することはできません。その課税期間は自動的に原則課税で計算することになります。
また、やめる場合にも「消費税簡易課税制度選択不適用届出書」の提出が必要で、適用をやめようとする課税期間の初日の前日が期限です。前述のとおり原則2年間の継続適用義務があるため、届出の前に必ず数年分の見通しを立ててください。
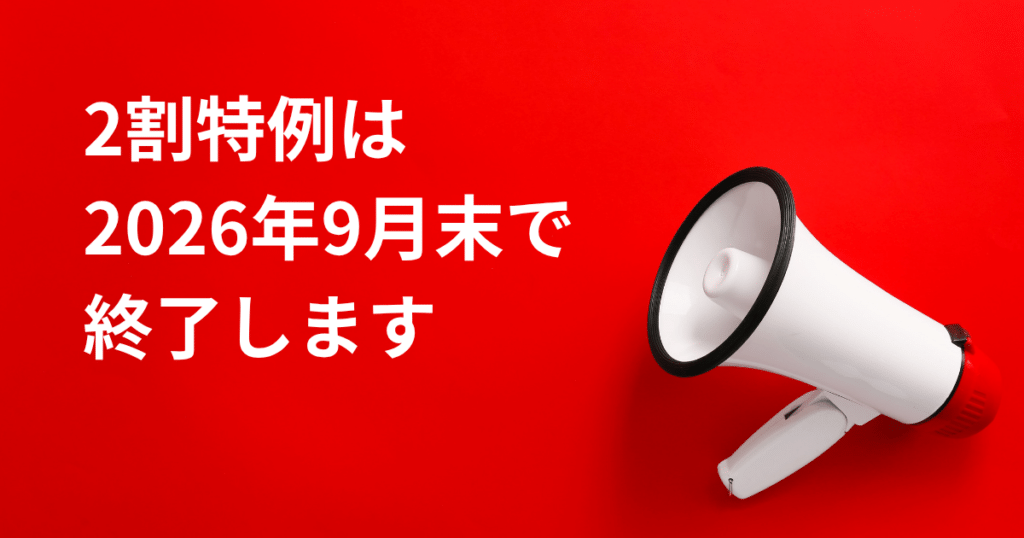
【重要】2割特例は2026年9月末で終了します
ここまで原則課税と簡易課税を比較してきましたが、もう一つ押さえておくべき制度があります。2割特例です。
インボイス制度を機に免税事業者から課税事業者になった小規模事業者(基準期間の課税売上高1,000万円以下)は、売上にかかる消費税の2割だけを納税すればよいという特例を使えます。原則課税・簡易課税のいずれよりも有利になることが多く、多くの小規模サロンが利用してきました。
この2割特例は、令和8年(2026年)9月30日を含む課税期間をもって終了します。令和8年度税制改正でも延長は見送られました。個人事業主は令和8年分(2026年分)の確定申告が最後、法人は令和8年9月30日を含む課税期間までとなります。
終了後の経過措置として「3割特例」が令和9年分・令和10年分について新設されますが、対象は個人事業主のみで、法人は利用できません。基準期間の課税売上高が1,000万円以下であることなどの要件もあります。
つまり、2割特例を使ってきたサロンは、令和9年分以降どの方式で計算するかを、2026年12月31日までに決めて届出を出す必要があります。簡易課税を選ぶ場合の届出期限がこの日です。何もしなければ自動的に原則課税となり、納税額が大きく増える可能性があります。
4. 美容室の原則課税と簡易課税のシミュレーション比較
美容室の消費税納税において、原則課税と簡易課税のどちらが有利になるかは、お店の売上構成や仕入れの状況によって大きく異なります。ここでは、具体的な数値を用いて両者の税額をシミュレーションし、どのような基準で選択すべきかを分かりやすく解説します。
4.1 物販が多い美容室における原則課税と簡易課税の比較
シャンプーやトリートメント、ヘアアイロンなどの店販品を取り扱い、物販の売上比率が高い美容室の場合には、消費税の計算において仕入れにかかる税額の大きさがポイントになります。
例えば、年間売上が5,500万円(税込)であり、そのうち技術売上が4,000万円、物販売上が1,500万円の美容室を想定します。この場合、課税売上高(税抜)は5,000万円となります。物販を仕入れるための商品代金や、店舗運営にかかる家賃や光熱費などの諸経費(税抜)が合計で2,000万円発生していると仮定して計算を進めます。
原則課税で計算する場合、売上にかかる消費税から実際の経費や仕入れにかかった消費税を差し引きます。仮に仕入や経費にかかった消費税が200万円であるとすると、預かった消費税500万円から200万円を引いた300万円が納税額となります。
一方、同じ条件で簡易課税を適用してみましょう。ここで重要なのが、技術売上と物販売上を分けて計算するという点です。技術売上は第5種事業(みなし仕入率50%)、物販売上は第2種事業(同80%)が適用されます。
・技術売上(税抜)約3,636万円 → 消費税 約363.6万円 → みなし仕入税額 約181.8万円
・物販売上(税抜)約1,364万円 → 消費税 約136.4万円 → みなし仕入税額 約109.1万円
・みなし仕入税額の合計:約290.9万円
預かった消費税500万円から290.9万円を引いた約209万円が納税額となります。
原則課税の300万円と比べると、簡易課税のほうが約91万円も納税額が少なくなります。
ここから分かるのは、物販の比率が高い美容室ほど、簡易課税が有利になりやすいということです。物販に適用される80%というみなし仕入率は、実際の商品原価率を上回ることが多いためです。美容室の店販商品の原価率は一般に50~70%程度とされており、この場合はみなし仕入率80%のほうが実際の仕入率を上回るため、簡易課税に軍配が上がります。
なお、2種類以上の事業を行っている場合、1つの事業の課税売上高が全体の75%以上を占めるときは、その事業のみなし仕入率を全体に適用できる特例があります。ただしこの事例では技術売上の割合が約72.7%と75%に届かないため、上記のとおり区分して計算する必要があります。
※簡易課税を選択できるかどうかは、当期ではなく基準期間(個人事業主は前々年、法人は前々事業年度)の課税売上高が5,000万円以下であるかどうかで判定します。
4.2 技術売上が大半を占める美容室における原則課税と簡易課税の比較
カットやカラー、パーマといった施術による技術売上が大半を占め、ヘアケア商品の販売などをほとんど行わない一般的な美容室では、原則課税と簡易課税の有利不利が逆転する傾向があります。
例えば、年間売上が4,400万円(税込)で、その内訳が技術売上4,000万円、物販売上400万円、課税売上高(税抜)が4,000万円である小規模な美容室を想定します。この規模のサロンでは、高額な在庫を抱えることが少なく、スタイリストの給与や業務委託報酬、店舗の賃料などが主な経費となります。
原則課税で計算する場合、売上にかかる消費税は400万円です。ここで必ず理解しておきたいのが、経費のすべてが仕入税額控除の対象になるわけではないという点です。
スタッフに支払う給与は消費税の課税対象外(不課税)であり、仕入税額控除の対象になりません。美容室は経費に占める人件費の割合が高い業種のため、この影響は非常に大きくなります。一方、業務委託契約のスタイリストへの報酬は課税仕入れとなりますが、その場合も相手方が適格請求書発行事業者であるかどうかで控除の可否が変わります。
仮に、給与を除いた課税仕入れ(店舗の家賃、光熱費、薬剤の仕入れ、その他の諸経費)の合計が税抜1,500万円である場合、これらに含まれる消費税は150万円です。したがって、預かった消費税400万円から150万円を差し引いた250万円が納税額になります。
次に、同じ条件で簡易課税を適用します。技術売上は第5種事業(50%)、物販売上は第2種事業(80%)です。
・技術売上(税抜)約3,636万円 → 消費税 約363.6万円 → みなし仕入税額 約181.8万円
・物販売上(税抜)約364万円 → 消費税 約36.4万円 → みなし仕入税額 約29.1万円
・みなし仕入税額の合計:約210.9万円
預かった消費税400万円から210.9万円を引いた約189万円が納税額です。原則課税より約61万円少なくなります。
なお、この事例では技術売上が全体の約90.9%を占めるため、全体に第5種の50%を適用する特例(納税額200万円)も選択できます。ただし特例は義務ではないため、有利なほうを選べば問題ありません。
このように、人件費比率の高い美容室では、原則課税で控除できる消費税が想定より少なくなり、簡易課税が有利になりやすいという傾向があります。
さらに、もしこの美容室で店舗の大規模な改装工事を行い、多額の修繕費や設備投資を行った年の原則課税を考えると状況が変わります。高額な設備投資に伴う多額の消費税を仕入税額控除として計上できるため、原則課税の方が納税額を大幅に少なくできるケースが存在します。
技術売上が大半を占める美容室においては、普段の営業状態であれば簡易課税の方が有利になりやすいものの、大型の設備投資や店舗の移転などを予定している事業年度には、原則課税を選択した方が結果的に税負担を軽減できる可能性があるため、中長期的な投資計画を見据えて選択することが大切です。
ただし、ここには重要な注意点があります。原則課税を選択して税抜1,000万円以上の設備投資(高額特定資産)を行った場合、その取得日の属する課税期間の初日から3年間は、簡易課税に戻ることができません。
美容室の内装工事は1,000万円を超えることも珍しくありません。改装年に受けられる還付だけを見て原則課税に切り替えると、その後3年間は簡易課税より不利な状態に固定される可能性があります。
「改装の年だけ原則課税にして、翌年から簡易課税に戻る」という運用はできないと考えてください。改装年の還付額と、その後3年間の納税額増加分を通算して有利かどうかを判断する必要があります。この試算は複雑になるため、内装工事の発注前に税理士へご相談ください。
5. まとめ
美容室の消費税納税において、原則課税と簡易課税のどちらが得になるかは、店の経営スタイルによって大きく異なります。技術売上が大半を占める美容室では、経費が少なく済むためみなし仕入率が適用される簡易課税のほうが納税額を抑えられる可能性が高いです。美容室の消費税納税において、原則課税と簡易課税のどちらが得になるかは、店の経営スタイルによって大きく異なります。美容室は経費に占める人件費の割合が高く、給与は仕入税額控除の対象にならないため、通常の営業状態では簡易課税のほうが有利になりやすい傾向があります。物販を扱っている場合も、第2種事業のみなし仕入率80%が適用されるため、簡易課税の有利さはさらに高まります。
一方で、店舗改装や高額な美容機器の導入など、多額の設備投資を予定している事業年度については、実際に支払った消費税を差し引ける原則課税が有利になるケースがあります。ただし簡易課税・原則課税のいずれも届出の期限と継続適用のルールがあるため、投資計画は数年単位で立てたうえで判断する必要があります。売上構成や今後の投資予定を慎重にシミュレーションし、自店舗に最適な方式を選択しましょう。
※本記事に記載した制度内容は2026年9月時点の情報に基づいています。消費税は改正が続いている領域であり、特例の適用期限や要件は変更される可能性があります。また本記事のシミュレーションは制度の理解を目的とした簡易的なものであり、実際の納税額は売上構成・経費内訳・取引先の登録状況によって異なります。実際の判断にあたっては、直近の決算書または帳簿をご用意のうえ、税理士にご相談ください。